এআই-নির্ভর বাজারে ডট-কম বাবলের ছায়া
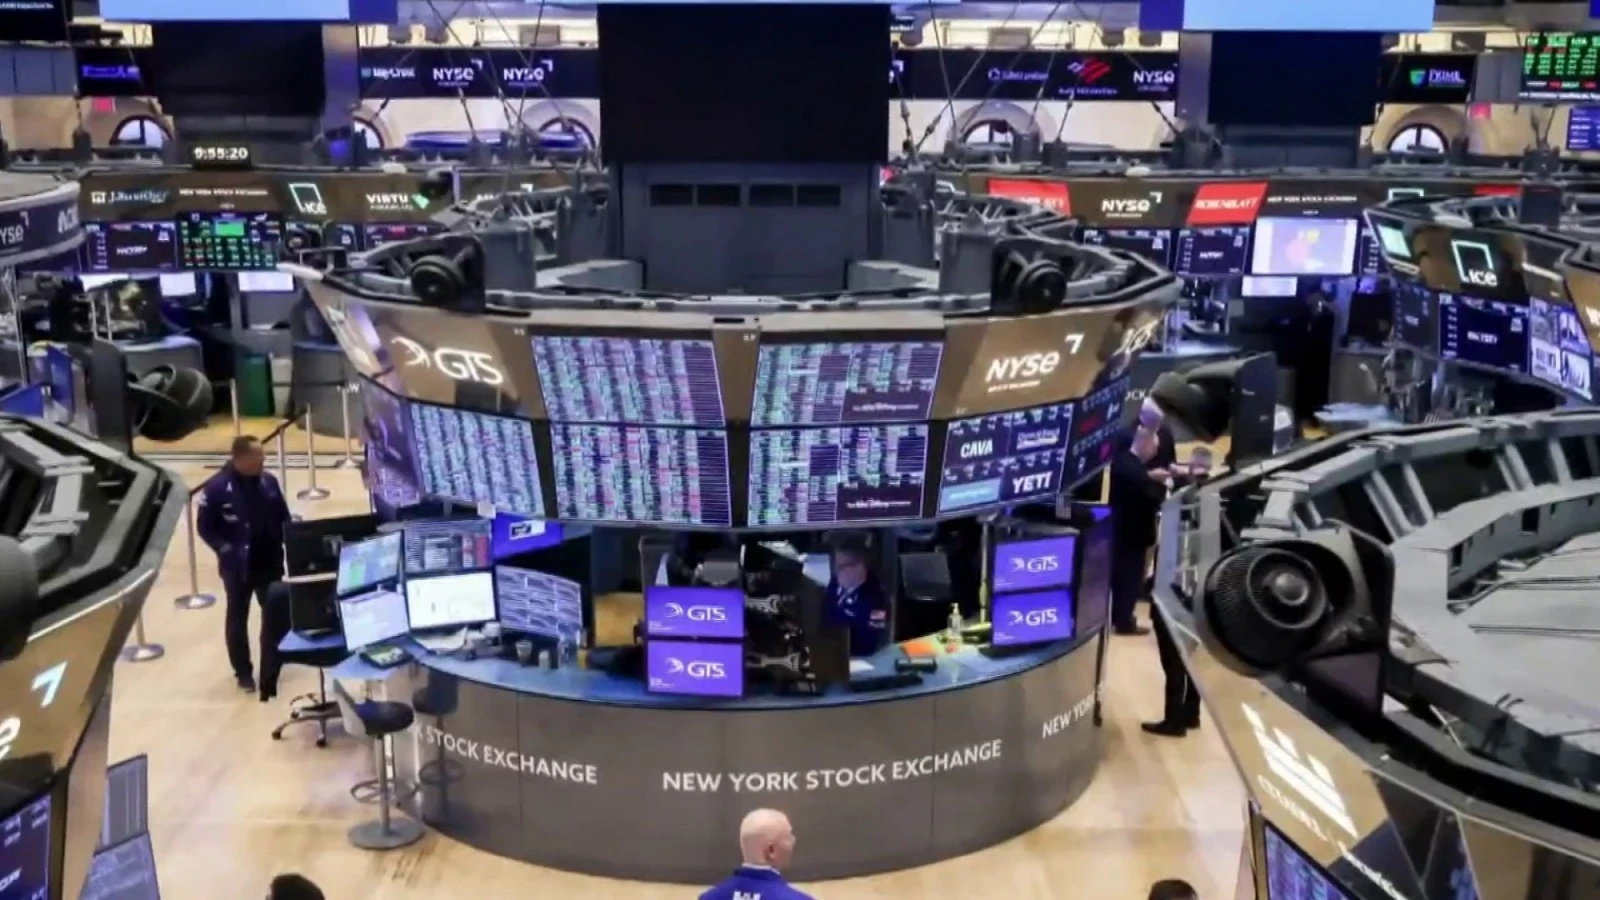
চলতি বছর আমেরিকান শেয়ার বাজার একাধিক রেকর্ড ভেঙেছে। শুল্ক ও মার্কিন ভোক্তাদের দুর্বল চাহিদার ইঙ্গিতকে উপেক্ষা করে এবং সম্প্রতি সামান্য পতনের পর বাজার আবার ঘুরে দাঁড়িয়েছে, যার প্রধান কারণ কৃত্রিম বুদ্ধিমত্তা (এআই)-এর অপার সম্ভাবনা। বেশ কয়েকটি এআই কোম্পানির শেয়ারের দাম অল্প সময়ের মধ্যে নাটকীয়ভাবে বেড়েছে। এই উত্থানকে শক্তি যোগাতে প্রযুক্তি কোম্পানিগুলো বিলিয়ন বিলিয়ন ডলার খরচ করে ডেটা সেন্টার ও মাইক্রোচিপ প্ল্যান্ট তৈরি করছে।
যদিও বিনিয়োগকারী ও বিশ্লেষকেরা গত দুবছরে এসঅ্যান্ডপি ৫০০ সূচকের প্রায় ৫০ শতাংশ বৃদ্ধির পক্ষে যুক্তিযুক্ত কারণ দেখছেন, তবুও অনেকে সতর্ক করছেন যে বর্তমান বাজারমূল্যায়ন ভবিষ্যতের একটি বড় বাজির ওপর নির্ভর করে দাঁড়িয়ে আছে।
উচ্চ বাজারমূল্যায়ন ও সতর্কতা:
শেয়ারবাজার ঠিক ২৯ বছর আগে একই রকম পরিস্থিতিতে পড়েছিল, যখন অ্যালান গ্রিনস্প্যান 'অযৌক্তিক বাড়াবাড়ি' বা "irrational exuberance" নিয়ে বিখ্যাত সতর্কতা জারি করেছিলেন, যা ইন্টারনেট স্টকগুলিতে একটি বাবল সৃষ্টি করেছিল। গ্রিনস্প্যানের বক্তৃতার আগের দুবছরে এসঅ্যান্ডপি ৫০০ সূচক ৬০ শতাংশের বেশি বেড়েছিল।
বর্তমানে নীতিনির্ধারকেরাও আবার বিপদ ঘণ্টা বাজাচ্ছেন। ব্যাংক অফ ইংল্যান্ডের গভর্নর অ্যান্ড্রু বেইলি সম্প্রতি এক বক্তৃতায় বলেন, "কিছু কিছু পরিমাপে, যুক্তরাষ্ট্রের ইক্যুইটি মূল্যায়ন ডট-কম বাবলের পর আর দেখা যায়নি এমন স্তরের কাছাকাছি পৌঁছে যাচ্ছে।"
তবে গ্রিনস্প্যান যখন তার সতর্কতা দেন, তখন ডট-কম বাবল সবেমাত্র ফুলতে শুরু করেছিল। ২০০০ সালের মার্চ মাসে চূড়ায় পৌঁছানোর আগে এসঅ্যান্ডপি ৫০০ সূচক আরও ১০০ শতাংশের বেশি বেড়েছিল। এরপরে, সূচকটি পরবর্তী দুবছর ধরে অর্ধেক কমে গিয়েছিল এবং প্রায় একই স্তরে ফিরে এসেছিল যেখানে গ্রিনস্প্যান ছয় বছর আগে তার সতর্কতা দিয়েছিলেন।
কিছু বিনিয়োগকারী এখন বাজারের সেই ১৯৯৯ সালের পরিস্থিতির পুনরাবৃত্তি নিয়ে উদ্বিগ্ন, যা পতনের ঠিক আগের মুহূর্ত। তবে অনেকেই বিশ্বাস করেন যে আমরা বরং ১৯৯৬ সালের কাছাকাছি আছি, এবং এই মুহূর্তে বাজার থেকে অর্থ তুলে নিলে ভবিষ্যতে আসতে থাকা বড় মুনাফা হারানোর ঝুঁকি রয়েছে। ওয়েলস ফার্গোর গ্লোবাল ইনভেস্টমেন্ট স্ট্র্যাটেজির প্রধান পল ক্রিস্টোফার বলেন, "এটি অনিশ্চিত, তবে এখনও শুরুর দিক। আমরা ১৯৯৯ সালে নেই—আমরা নিশ্চিতভাবে এটি বলতে পারি।"
এআই বনাম ডট-কম: পার্থক্য কোথায়?
ট্রেডার এবং বিশ্লেষকেরা বলছেন, এআই নিয়ে বর্তমান উন্মাদনা এবং ডট-কম বাবলের মধ্যে কিছু গুরুত্বপূর্ণ পার্থক্য রয়েছে।
১. প্রাইস-টু-আর্নিংস (পি/ই) অনুপাত:
একটি উপায় হলো প্রাইস-টু-আর্নিংস (P/E) অনুপাত ব্যবহার করা। এটি কোম্পানির শেয়ার মূল্যকে তার আয়ের (বা মুনাফা) দিয়ে ভাগ করে গণনা করা হয়। সংখ্যাটি যত বেশি, বাজিটি তত বেশি ফটকাবাজিমূলক।
বর্তমানে এসঅ্যান্ডপি ৫০০-এর P/E অনুপাত স্বাভাবিকের চেয়ে বেশি। গত ১০ বছরে এই সূচকের গড় অনুপাত ছিল প্রায় ২২, যা এখন প্রায় ২৭, যা ১৯৯৯ সালের পতনের ঠিক আগের সর্বোচ্চ ২৯-এর কাছাকাছি। আরসিবি ক্যাপিটাল মার্কেটসের গ্লোবাল ইক্যুইটিসের প্রধান জেমস মাসেরিও বলেন, "যখন আপনি এই মূল্যায়নে পৌঁছান, তখন ইক্যুইটি মার্কেটের ভালো পারফর্ম করা কঠিন।"
২. মুনাফা এবং আয়:
একটি গুরুত্বপূর্ণ পার্থক্য হলো, আজকের বাজারে যারা নেতৃত্ব দিচ্ছে, সেই কোম্পানিগুলোও সবচেয়ে বেশি মুনাফা করছে। ১৯৯০-এর দশক এবং ২০০০ সালের শুরুতে, যে কোম্পানিগুলি স্টক র্যালিতে নেতৃত্ব দিচ্ছিল, তাদের অনেকেই খুব বেশি অর্থ উপার্জন করত না। এর ফলে কিছু কোম্পানির P/E অনুপাত অত্যন্ত বেশি হয়ে গিয়েছিল, কারণ আয় পিছিয়ে থাকলেও শেয়ারের দাম বাড়তেই ছিল।
ডট-কম বাবল যখন ফেটে যায়, তখন সিঙ্কো সিস্টেমস এসঅ্যান্ডপি ৫০০-এর বৃহত্তম কোম্পানি ছিল। এর P/E অনুপাত ২০০-এর উপরে উঠেছিল। অর্থাৎ, এর শেয়ারের দাম গত এক বছরে এর আয়ের চেয়ে ২০০ গুণেরও বেশি ছিল। এটি বিনিয়োগকারীদের ভবিষ্যতের বিশাল বৃদ্ধির ওপর বাজির সংকেত দেয়।
তবে সিঙ্কোর জন্য এই ভবিষ্যৎ সত্যি হয়নি। ১৯৯৬ সালে কোম্পানির শেয়ার প্রতি আয় ছিল ১৫ সেন্ট, যা ২০০০ সালে ৩৬ সেন্টে উন্নীত হয়েছিল, কিন্তু শেয়ারের বেপরোয়া দাম বৃদ্ধির তুলনায় তা খুবই কম। আজ সিঙ্কোর মূল্য প্রায় ৩০০ বিলিয়ন ডলার, যা এখনও বহু বছর আগের বাজার মূল্যায়নের চেয়ে কম।
৩. এনভিডিয়ার সক্ষমতা:
এসঅ্যান্ডপি ৫০০-এর বর্তমান বৃহত্তম কোম্পানি এনভিডিয়াও একসময় উচ্চ মূল্যায়নে ছিল। চ্যাটজিপিটি চালু হওয়ার পর এআই-এর প্রাথমিক উন্মাদনায় ২০২৩ সালে এর P/E অনুপাতও সিঙ্কোর মতোই ২০০-এর ওপরে পৌঁছেছিল।
কিন্তু এরপর থেকে এনভিডিয়া অনেক বেশি মুনাফা করেছে। এর হাই-পাওয়ার্ড কম্পিউটার চিপসের চাহিদা এখনও মেটানো সম্ভব হয়নি। আজ এর P/E অনুপাত প্রায় ৪৫, এবং যদি ভবিষ্যতের প্রত্যাশিত আয়ের ওপর ভিত্তি করে গণনা করা হয়, তবে এই অনুপাত প্রায় ২৫-এ নেমে আসে। বার্কলেসের ইক্যুইটি ট্যাকটিক্যাল স্ট্র্যাটেজিসের প্রধান অ্যালেক্স আল্টম্যান বলেন, এনভিডিয়ার এই উচ্চ আয়ের প্রত্যাশা ক্রমাগত পূরণ করার ক্ষমতা "অবিশ্বাস্য।"
যদিও এনভিডিয়ার শেয়ারের দাম গত তিন বছরে প্রায় ১,০০০ শতাংশ বেড়েছে, এর প্রকৃত আয় (মুনাফা) আরও দ্রুত বৃদ্ধি পেয়েছে। এবি বার্নস্টাইনের স্টক বিশ্লেষক স্টেসি রাসগন বলেন, এর মানে হলো এই স্টকটি তিন বছর আগের তুলনায় আজ সম্ভবত "তুলনামূলকভাবে সস্তা।"
দুর্বলতা ও ঝুঁকি:
বাবলগুলি সাধারণত একটি যুক্তিসঙ্গত ধারণা নিয়ে শুরু হয়, কিন্তু ভবিষ্যতে বিনিয়োগকারীদের বাজি বাস্তবতার থেকে বিচ্ছিন্ন হয়ে যায়। এমনকি বাজার ভেঙে পড়লেও মূল ধারণাটি প্রায়শই সঠিক প্রমাণিত হয়। ডট-কম বাবল ফেটে যাওয়ার পরেও ইন্টারনেট কিন্তু হারিয়ে যায়নি।
যদিও বিনিয়োগকারীরা এখন বড় কোম্পানিগুলি নিয়ে ২৫ বছর আগের মতো উদ্বিগ্ন নন, তবুও বাজারে বেশ কিছু দুর্বলতা রয়েছে। এর মধ্যে রয়েছে:
কিছু লোকসানকারী কোম্পানি অর্থায়ন পাচ্ছে।
কোম্পানিগুলি এআই বিনিয়োগের জন্য ঋণের ওপর নির্ভরশীল হচ্ছে।
বাজার মাত্র কয়েকটি বিশাল ব্যবসার ওপর অতিমাত্রায় নির্ভরশীল।
এই উদ্বেগগুলোই গত মাসে একটি বিক্রি-প্রবাহকে উৎসাহিত করেছিল, যা ট্রেডারদের মতে বিনিয়োগকারীদের কিছু বড় এআই স্টক থেকে সরে এসে বাজারের অন্যান্য ক্ষেত্রে যেতে প্ররোচিত করে।
অর্যাকল কোম্পানি এআই অবকাঠামো তৈরির জন্য ঋণ বাজারে ঝুঁকতে হবে বলে জানানোর পর তাদের মূল্য এক-তৃতীয়াংশ হারায়। মরগান স্ট্যানলির বিশ্লেষক লুক ইয়াং ভবিষ্যদ্বাণী করেছেন, এআই পরিকল্পনার কারণে ২০৩০ সালের মধ্যে অর্যাকলের মোট বকেয়া ঋণ ১০০ বিলিয়ন ডলার থেকে ৩০০ বিলিয়ন ডলারে উন্নীত হতে পারে, যা "খুব উচ্চ ঝুঁকি" সৃষ্টি করে যদি এআই-এর চাহিদা প্রত্যাশা অনুযায়ী পূরণ না হয়।
কোরউইভ, একটি নতুন এআই ক্লাউড কম্পিউটিং কোম্পানি, অক্টোবর থেকে প্রায় ৪২ শতাংশ কমেছে। এই কোম্পানিটি এনভিডিয়া এবং মাইক্রোসফটের মতো বড় চুক্তির ওপর নির্ভরশীল, কিন্তু এখনও কোনো মুনাফা করছে না এবং প্রচুর ঋণ তৈরি করেছে।
আরসিবি ক্যাপিটাল মার্কেটসের মাসেরিও বলেন, "এই কোম্পানিগুলির একে অপরের সাথে জড়িয়ে থাকার কারণে আরও বেশি পদ্ধতিগত ঝুঁকি রয়েছে এবং মূলধনী ব্যয় মেটাতে তারা ভারী ঋণ নিচ্ছে। সবাই বিজয়ী হবে না। কিছু লোকসানের সম্মুখীন হবে, এবং তারা হারলে অন্য কোম্পানিগুলিতে এর প্রভাব পড়বে।"
অন্যান্য চাপ ও ঝুঁকি:
এছাড়াও নতুন প্রতিযোগিতামূলক চাপ আসতে পারে। অনেক বিনিয়োগকারী আগামী বছর মূল্যস্ফীতি বেড়ে যাওয়ার সম্ভাবনা নিয়ে উদ্বিগ্ন, যা ফেডারেল রিজার্ভকে সুদের হার বাড়িয়ে রাখতে প্ররোচিত করতে পারে। অথবা এআই-এর ক্রমবর্ধমান ব্যবহারের জন্য প্রয়োজনীয় অবকাঠামো তৈরি এবং বিদ্যুত সুরক্ষিত করতে সময় লাগতে পারে।
তবে বাজার কবে বা কখন ফেটে যেতে পারে, তার সময় নির্ধারণ করা খুব কঠিন। গত মাসের বাজারের পতন আবার শক্তিশালী আয় এবং ফেডারেল রিজার্ভ সুদের হার কমানো অব্যাহত রাখবে এমন বৃহত্তর আস্থার মাধ্যমে ঘুরে দাঁড়িয়েছে।
মাইকেল ব্যুরি, যিনি ২০০৮ সালের আর্থিক সংকট ভবিষ্যদ্বাণী করার জন্য বিখ্যাত, সম্প্রতি এআই উন্মাদনায় এনভিডিয়ার ভূমিকাকে ডট-কম উত্থানে সিঙ্কোর ভূমিকার সাথে তুলনা করেছেন এবং ওপেনএআই-কে 'ধ্বংসের সম্মুখীন এবং নগদ অর্থ হারাচ্ছে' এমন নেটস্কেপের সাথে তুলনা করেছেন।
বার্কলেসের আল্টম্যান বলেন, "যদি আপনি আজ মূল্যায়ন নিয়ে চিন্তিত হন, তবে আপনি সারা বছরই চিন্তিত থাকতেন এবং এর ফলে আপনার ১৭ শতাংশ পারফরম্যান্স ক্ষতি হত," তিনি এসঅ্যান্ডপি-এর জানুয়ারি থেকে বৃদ্ধিকে ইঙ্গিত করে বলেন।
তিনি আরও বলেন, "আমি ব্যক্তিগতভাবে একটি বাবলের ধারণাকে উড়িয়ে দিয়েছি। তবুও, স্নায়ুচাপের যথেষ্ট কারণ রয়েছে।"
সূত্র: নিউইয়র্ক টাইমস


